
Abogados · Cáceres y Navalmoral de la Mata
Abogado de herencias en Cáceres
Herencias, testamentos, declaraciones de herederos, particiones y conflictos sucesorios en Cáceres y Extremadura, con la liquidación del Impuesto sobre Sucesiones incluida.
La tramitación de una herencia combina cuestiones familiares, civiles, fiscales y patrimoniales. En LAWDE Tax & Legal te ayudamos a ordenar el proceso, revisar la documentación, valorar opciones y coordinar la parte jurídica y la fiscal, tanto si vives en Cáceres o en Navalmoral como en cualquier otro punto de Extremadura.
La normativa extremeña del Impuesto sobre Sucesiones y Donaciones prevé reducciones y bonificaciones importantes para los familiares cercanos, pero las condiciona a plazos y requisitos formales. Te explicamos qué se aplica en tu caso antes de firmar nada ante notario.
- Enfoque jurídico y fiscal de la sucesión.
- Acompañamiento en herencias con o sin testamento.
- Apoyo en particiones, adjudicaciones y conflictos entre herederos.
- Coordinación con notaría, registros y Administración tributaria.
En qué te ayudamos
- Testamentos y planificación sucesoria.
- Declaración de herederos.
- Aceptación, adjudicación y partición de herencia.
- Liquidación del Impuesto sobre Sucesiones y Donaciones.
- Conflictos entre herederos y división de patrimonios.
- Herencias con inmuebles, empresas o bienes en distintas localidades.
El Impuesto sobre Sucesiones en Extremadura en 2026
Se aplica la normativa extremeña cuando la persona fallecida tuvo su residencia habitual en Extremadura durante la mayor parte de los cinco años anteriores al fallecimiento (arts. 28 y 32 de la Ley 22/2009). En ese caso, sus descendientes, su cónyuge y sus ascendientes (grupos I y II de parentesco) pueden aplicar una reducción de 500.000 euros en la base imponible, vigente desde 2024, y además una bonificación del 99 % de la cuota, que alcanza también a los seguros de vida (arts. 17 y 20 del Decreto Legislativo 1/2018).
La bonificación tiene una condición que conviene no olvidar: presentar la autoliquidación dentro del plazo reglamentario (art. 20.2). Desde 2025 existe, además, el Registro Autonómico de Personas con Especial Vinculación. Quienes figuran inscritos, como los hijos del cónyuge o de la pareja de hecho del fallecido, o quienes convivieron con él durante sus tres últimos años en las condiciones que fija la norma, pueden aplicar los mismos beneficios que los grupos I y II (arts. 20 bis a 20 quater).
La Ley 2/2026, de presupuestos de Extremadura, ha incluido en ese régimen a los sobrinos del fallecido cuando este no tenga descendientes directos, con efectos desde el 5 de agosto de 2026. Si heredas como sobrino, revisamos la fecha del fallecimiento y la inscripción en el registro antes de liquidar el impuesto.
Plazos y trámites: qué se presenta y dónde
El certificado de últimas voluntades puede pedirse al Ministerio de Justicia una vez transcurridos quince días hábiles desde el fallecimiento. Si no hay testamento, la declaración de herederos de descendientes, ascendientes, cónyuge o pareja y parientes colaterales se tramita ante notario (art. 55 de la Ley del Notariado).
El Impuesto sobre Sucesiones se presenta en los seis meses siguientes al fallecimiento. Puede pedirse una prórroga de otros seis meses si se solicita dentro de los cinco primeros, con intereses de demora (arts. 67 y 68 del Reglamento del impuesto). En Extremadura lo gestiona la Junta, con oficinas en Badajoz, Cáceres, Mérida y Plasencia; la competente depende de la residencia de la persona fallecida, y el modelo 650 puede confeccionarse en línea en su Portal Tributario.
La plusvalía municipal de los inmuebles heredados se declara al ayuntamiento en seis meses, prorrogables hasta un año a solicitud del heredero (art. 110 de la Ley Reguladora de las Haciendas Locales). Después, las fincas se inscriben a nombre de los herederos en el Registro de la Propiedad del lugar donde están; en Navalmoral de la Mata hay Registro de la Propiedad.
Donar en vida en Extremadura: reglas vigentes desde agosto de 2026
Las donaciones entre familiares de los grupos I y II, como de padres a hijos, tienen en Extremadura una bonificación del 99 % de la cuota si la base liquidable no supera 300.000 euros, y del 50 % en la parte que exceda hasta 600.000 euros. Los límites suben a 450.000 y 750.000 euros si quien recibe tiene la consideración legal de persona con discapacidad (art. 30 del Decreto Legislativo 1/2018).
Desde el 5 de agosto de 2026, el documento público solo es obligatorio para aplicar la bonificación cuando la base imponible supera 10.000 euros, sumando las donaciones del mismo donante al mismo donatario en los tres años anteriores. Si se dona dinero, la entrega debe hacerse por transferencia, cheque nominativo, tarjeta o ingreso en cuenta, el origen de los fondos tiene que estar justificado y la autoliquidación se presenta en el plazo de un mes con el justificante bancario.
Para ayudar a comprar la primera vivienda habitual, las donaciones de dinero o de la propia vivienda a hijos y descendientes menores de 36 años pueden reducirse al 100 % en los primeros 200.000 euros, con límites de renta del donatario de 30.000 euros en tributación individual o 55.000 en conjunta y otros requisitos (arts. 21 y 22).
Dónde trabajamos
Nuestra sede está en Navalmoral de la Mata, donde te atendemos en persona. Trabajamos también para clientes de toda España a distancia —por teléfono, correo o WhatsApp— y nos desplazamos cuando el asunto lo requiere.
- Cáceres
- Navalmoral de la Mata
- Campo Arañuelo
- Extremadura
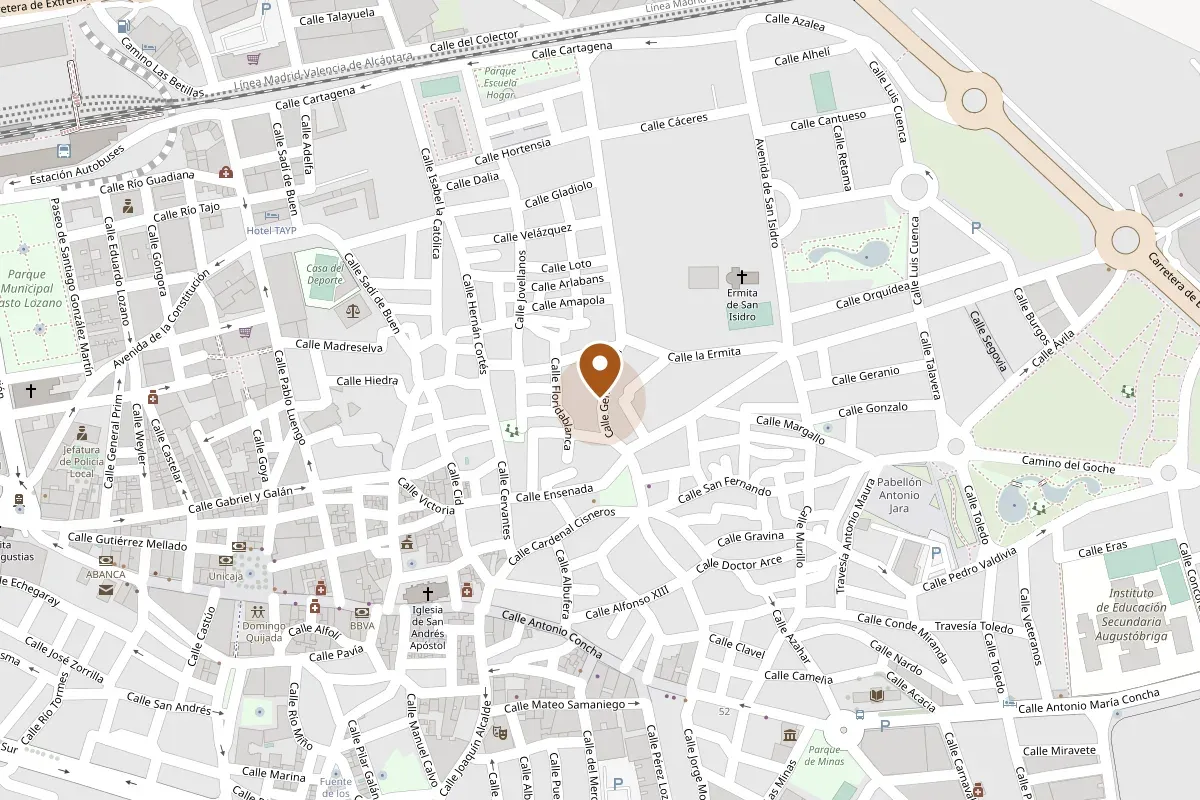 Cómo llegar
(abre Google Maps en una pestaña nueva)
Preguntas frecuentes
¿Qué documentación suele hacer falta para iniciar una herencia?
Habitualmente, el certificado de defunción, el certificado de últimas voluntades (se pide pasados quince días hábiles desde el fallecimiento), copia del último testamento o, si no lo hay, la declaración de herederos, el certificado de seguros de vida, los documentos de identidad de los herederos y una relación de bienes y deudas con sus justificantes: escrituras, recibos del IBI, saldos bancarios o vehículos. Según el caso, te pediremos documentación adicional.
Si en Extremadura la bonificación es del 99 %, ¿tengo que presentar el Impuesto sobre Sucesiones?
Sí. La bonificación reduce la cuota, pero no elimina la obligación de declarar, y solo se aplica si la autoliquidación se presenta dentro del plazo reglamentario (art. 20.2 del Decreto Legislativo 1/2018). El plazo es de seis meses desde el fallecimiento, prorrogable otros seis si se pide en los cinco primeros. Presentarla fuera de plazo puede suponer perder la bonificación, además de los recargos que correspondan.
Mi madre vivía en Extremadura y yo resido en otra comunidad: ¿qué normativa se aplica?
Si residía en España, se aplica la de la comunidad donde tuvo su residencia habitual, entendida como el territorio en el que permaneció más días durante los cinco años anteriores al fallecimiento (arts. 28 y 32 de la Ley 22/2009). No depende de dónde vivan los herederos ni de dónde estén los bienes. Si tu madre vivió esos años en Extremadura, se aplican las reducciones y bonificaciones extremeñas, y el impuesto se presenta ante la Junta.
¿Pueden los sobrinos o los hijos del cónyuge beneficiarse de las mismas ventajas que los hijos?
Pueden, si se inscriben en el Registro Autonómico de Personas con Especial Vinculación. La normativa extremeña considera personas con especial vinculación, entre otras, a los hijos del cónyuge o de la pareja de hecho del fallecido y, desde el 5 de agosto de 2026, a los sobrinos cuando el fallecido no tenga descendientes directos. A quienes figuran inscritos se les extienden los beneficios de los grupos I y II (arts. 20 ter y 20 quater del Decreto Legislativo 1/2018).
¿Qué ocurre si los herederos no se ponen de acuerdo?
Revisamos el testamento y los bienes, calculamos la cuota de cada heredero y buscamos una solución negociada. Si no se alcanza, puede pedirse la división judicial de la herencia. Desde abril de 2025, antes de acudir al juzgado hay que acreditar un intento de acuerdo mediante un medio adecuado de solución de controversias, como la negociación entre abogados o la mediación (art. 5 de la Ley Orgánica 1/2025), así que ese intento conviene hacerlo bien desde el principio.
¿Cuándo hay que declarar la plusvalía municipal de una casa heredada?
En los seis meses siguientes al fallecimiento, prorrogables hasta un año si el heredero lo solicita (art. 110 del texto refundido de la Ley Reguladora de las Haciendas Locales). Según el municipio, habrá que presentar una autoliquidación o una declaración para que el ayuntamiento liquide. Conviene comprobar además si hubo realmente incremento de valor del terreno, porque, si se acredita que no lo hubo, la transmisión no está sujeta al impuesto.
Páginas relacionadas
Más servicios por zona
- Abogados en Navalmoral de la Mata
- Abogado para empresas en Cáceres
- Abogado laboral en Cáceres
- Abogado administrativo en Extremadura
- Asesoría fiscal en Navalmoral de la Mata
- Asesoría contable para empresas en Extremadura
- Asesoría para pymes en Extremadura
- Asesoría laboral para empresas en Extremadura
Cuéntanos tu caso
Te llamamos o te escribimos para entender lo que necesitas, explicarte tus opciones y darte un presupuesto claro antes de empezar.